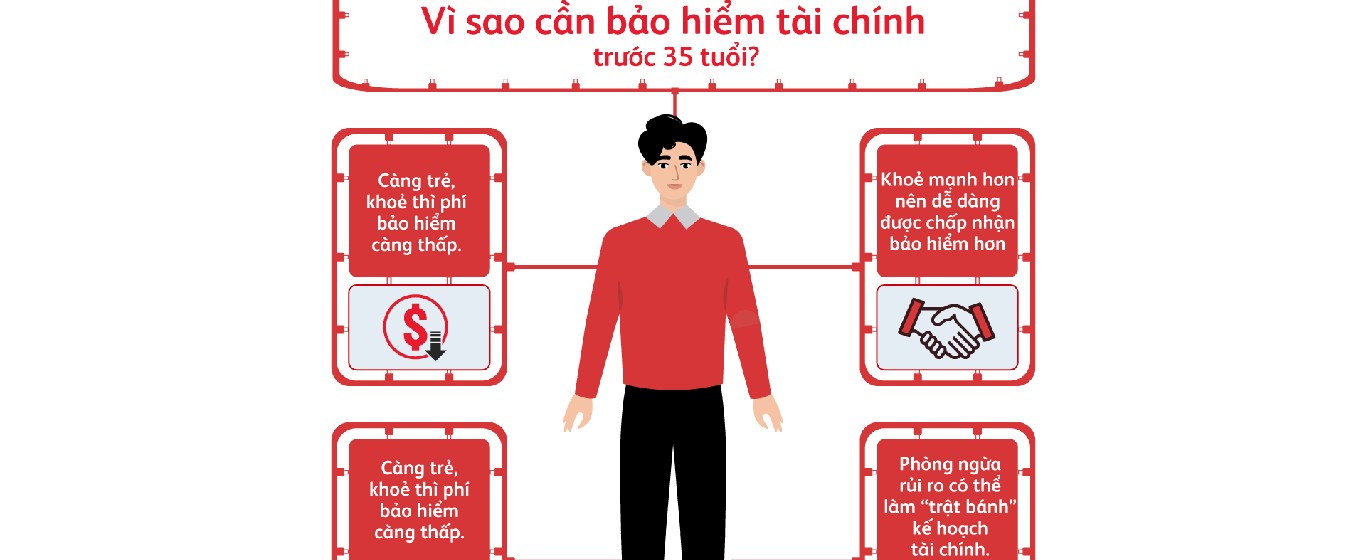
Không chỉ vậy, bảo hiểm nhân thọ còn giúp bạn tích lũy khoản dự phòng hiệu quả trước nhiều rủi ro ở hiện tại và cả tương lai:
Hiện tại (khi còn độc thân): Mua bảo hiểm là cách thể hiện trách nhiệm với chính mình và cha mẹ. Nếu chẳng may bản thân gặp rủi ro như bệnh tật, tai nạn... thì khoản tiền dự phòng này sẽ giúp chi trả các khoản phí chữa bệnh, không tạo gánh nặng cho cha mẹ và trang trải cuộc sống trong thời gian bạn nằm viện, không thể lao động được.
Tương lai: Bạn có thể sẽ trở thành người trụ cột và phải chăm lo cho các thành viên trong gia đình nhỏ. Lúc này bảo hiểm nhân thọ là sự chuẩn bị tối ưu trước những tình huống bất ngờ. Nếu chẳng may người trụ cột xảy ra rủi ro thì số tiền bảo hiểm sẽ giúp tài chính gia đình không rơi vào cảnh kiệt quệ, các thành viên còn lại an tâm và sớm ổn định cuộc sống. Ngoài ra, bạn còn có thể dùng khoản tiền này để mở rộng quyền lợi, cả gia đình cùng được bảo vệ và chăm sóc sức khỏe thật tốt.
>>> Có thể bạn quan tâm: Tại sao nên mua bảo hiểm cho người trụ cột gia đình?
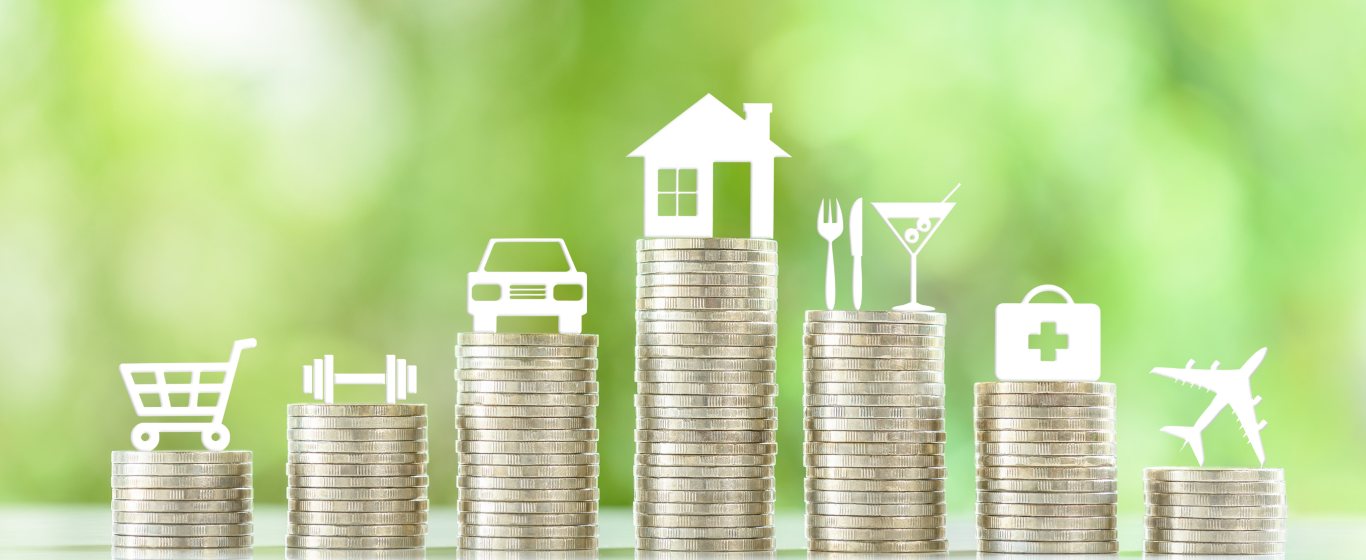
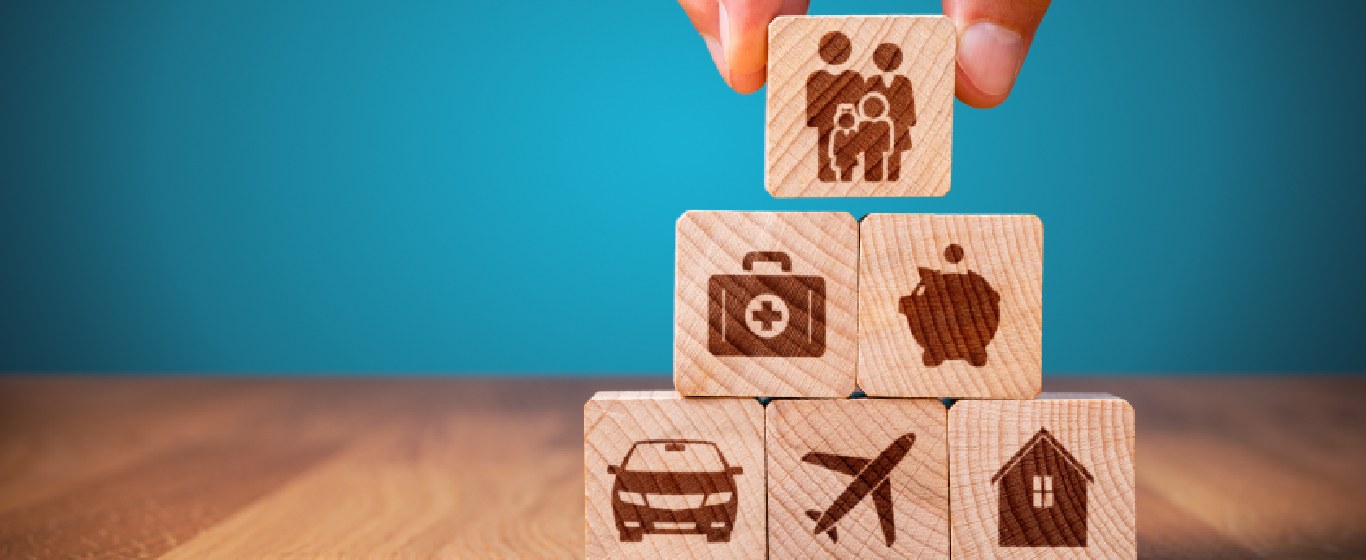
Bên cạnh đó, bảo hiểm nhân thọ còn là giải pháp tích lũy có kỷ luật khi còn trẻ để thực hiện các hoạch định tương lai. Tham gia bảo hiểm giúp bạn học được cách tiết kiệm, lập kế hoạch tài chính hiệu quả hơn và hạn chế tiêu xài quá đà vào những món đồ không cần thiết. Thêm vào đó, khi đáo hạn hợp đồng, bạn sẽ nhận được giá trị hoàn lại (bao gồm cả lãi suất, nếu có) để thực hiện những điều mà mình muốn như đi du lịch, mua nhà, mua xe, kinh doanh,..
Cuối cùng, bảo hiểm nhân thọ như là "người đồng hành" vững chắc khi bạn chọn cuộc sống độc thân và không có ý định lập gia đình. Khi chỉ có một mình, lúc đau ốm, bệnh tật hoặc tuổi tác càng lớn sẽ càng khó khăn hơn, bảo hiểm lúc này sẽ hỗ trợ bạn chi trả các khoản phí, chăm sóc sức khỏe với điều kiện y tế tốt nhất và tiết kiệm tiền để cuộc sống về hưu trở nên an nhàn, thảnh thơi hơn.