Có mấy loại bảo hiểm? Bật mí cách phân biệt các loại bảo hiểm hiện nay đơn giản nhất
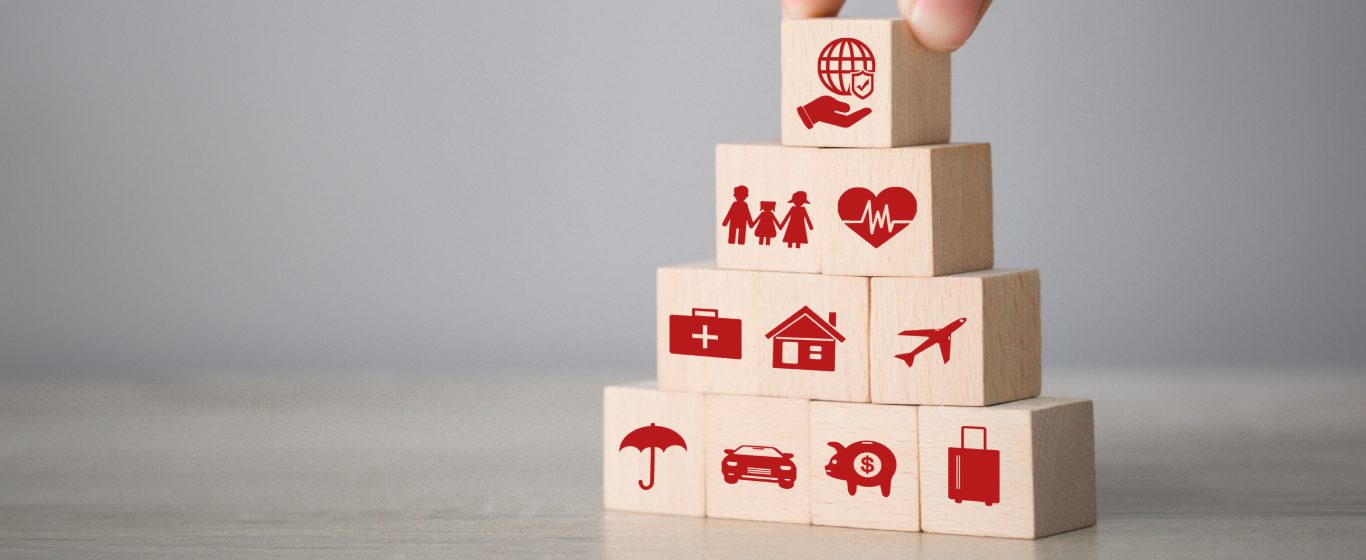
Cách phân biệt các loại bảo hiểm ở Việt Nam dễ dàng nhất là dựa theo khía cạnh xã hội và kinh tế. Theo đó, các loại hình bảo hiểm được chia thành 2 nhóm chính: bảo hiểm thương mại và bảo hiểm do Nhà nước thực hiện
1. Các bảo hiểm thương mại
Bảo hiểm thương mại là loại bảo hiểm có mục đích kinh doanh sinh lời, được triển khai bởi các doanh nghiệp bảo hiểm. Theo đó, người mua bảo hiểm phải đóng phí bảo hiểm để duy trì hợp đồng, còn doanh nghiệp bảo hiểm có nghĩa vụ bồi thường theo như thỏa thuận cho người thụ hưởng hoặc người được bảo hiểm nếu xảy ra sự kiện bảo hiểm.
Hiện nay, bảo hiểm thương mại được chia thành 3 loại, bao gồm: Bảo hiểm nhân thọ, bảo hiểm phi nhân thọ và bảo hiểm sức khỏe.
Bảo hiểm nhân thọ
Bảo hiểm nhân thọ là giải pháp bảo vệ người tham gia trước rủi ro liên quan tới sức khỏe, thân thể và tính mạng, từ đó giúp giảm áp lực tài chính, chu toàn cuộc sống ổn định. Hiện nay, cùng với sự phát triển của xã hội hiện đại, nhu cầu mua bảo hiểm nhân thọ ngày càng gia tăng, nhằm tạo điểm tựa vững chắc, giúp mỗi người trong xã hội được an tâm vui sống.
Chị L (30 tuổi, Hải Phòng) dẫn chứng từ câu chuyện của bản thân: “Tôi mua bảo hiểm nhân thọ cho bản thân và bố vào năm 2016. Đến năm 2017, bố tôi không may nhập viện vì tai nạn. Lúc đó, nhờ có bảo hiểm nhân thọ đã hỗ trợ chi trả viện phí , đồng thời gia đình cũng có thêm nguồn tài chính để trang trải sinh hoạt. Đối với tôi, điều này mang lại giá trị tinh thần rất lớn giúp tôi và những người thân yêu có thể tận hưởng cuộc sống tốt đẹp.”
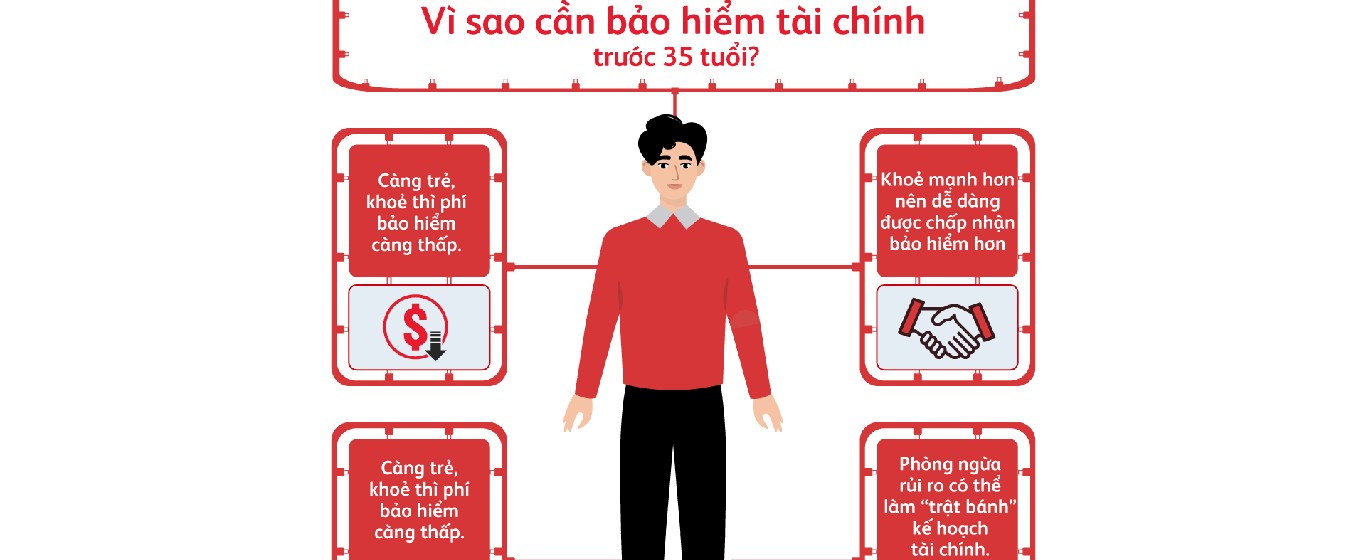
Có thể thấy, bảo hiểm nhân thọ là lựa chọn lý tưởng, mang đến giá trị bảo vệ cao cho người tham gia. Vì thế, hãy chủ động mua bảo hiểm càng sớm càng tốt, đặc biệt là tuổi 20 hoặc tuổi 30, để vừa tiết kiệm phí đóng, vừa tăng thời gian tích lũy tài sản lâu dài.
Chẳng hạn như, với Sản phẩm Bảo hiểm liên kết chung PRUBảo Vệ Tối Đa 2.0 (“PRUBảo Vệ Tối Đa 2.0”). Sản phẩm cung cấp 2 Kế hoạch bảo hiểm (Cơ bản và Nâng cao) cho phép bạn linh hoạt thay đổi theo nhu cầu của từng giai đoạn cuộc đời.
Hơn nữa, sản phẩm còn mang đến giải pháp bảo vệ đa tầng với Quyền lợi Sản Phẩm Bảo Hiểm Chính lên đến 110% Số Tiền Bảo Hiểm (STBH) + Giá Trị Tài Khoản (GTTK) Hợp Đồng (*) và các Quyền lợi bảo vệ gia tăng tùy chọn với chi phí hợp lý. Đồng thời, còn giúp bạn tích lũy tài chính bền vững với lãi suất cam kết cùng các khoản thưởng hấp dẫn (như Thưởng Tri Ân Khách Hàng và Thưởng Duy Trì Hợp Đồng), nếu thỏa các điều kiện nêu tại Quy tắc và Điều khoản sản phẩm PRUBảo Vệ Tối Đa 2.0.
Ngoài ra, PRUBảo Vệ Tối Đa 2.0 còn đi kèm với các danh mục Sản Phẩm Bảo Hiểm Bán Cùng đa dạng giúp khách hàng mở rộng phạm vi bảo vệ cho bản thân và gia đình với các rủi ro như tử vong, tai nạn hay thương tật,...
Lưu ý: Sản phẩm bảo hiểm liên kết chung PRUBảo Vệ Tối Đa 2.0 là sản phẩm mới, độc lập hoàn toàn với Sản phẩm bảo hiểm liên kết chung PRU-Bảo Vệ Tối Đa trước đây.
(*) Áp dụng với lựa chọn Kế Hoạch Bảo Hiểm Nâng Cao khi Người được bảo hiểm chính (NĐBH chính) Tử vong hoặc Thương Tật Toàn Bộ Vĩnh Viễn (TTTBVV) Không Do Ung Thư Tuyến Giáp Giai Đoạn Sớm là 100% Số Tiền Bảo Hiểm. Đối với quyền lợi bảo hiểm TTTBVV Do Ung Thư Tuyến Giáp Giai Đoạn Sớm, Prudential sẽ chi trả 10% Số Tiền Bảo Hiểm, nhưng không vượt quá 100 triệu đồng.