Bảo hiểm tai nạn và bảo hiểm y tế khác nhau như thế nào?
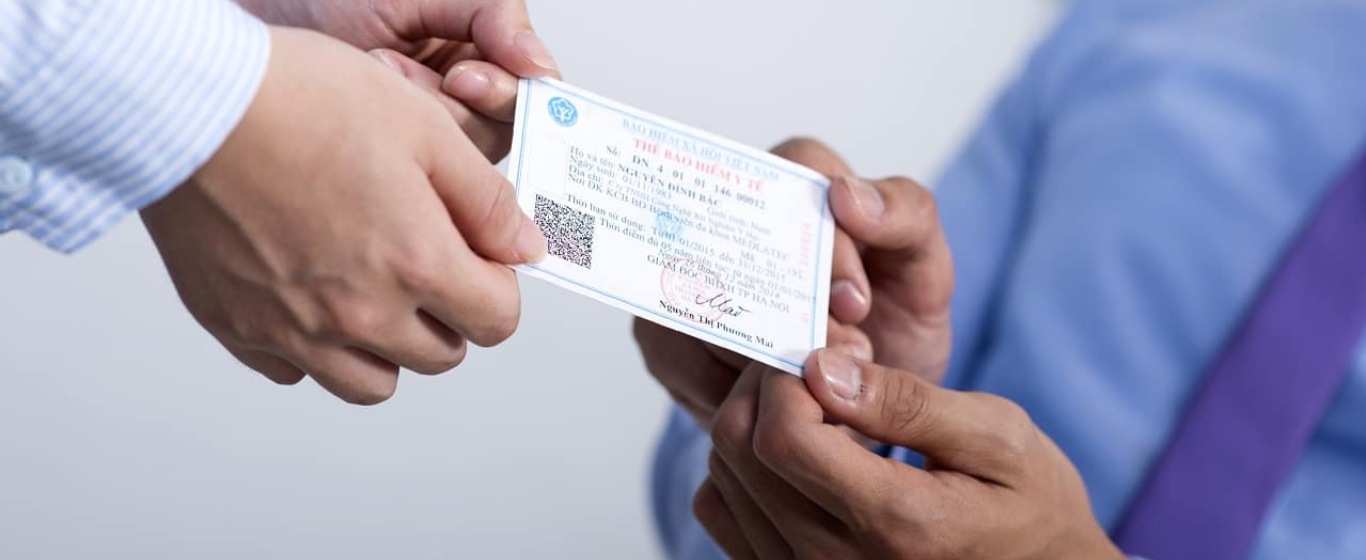
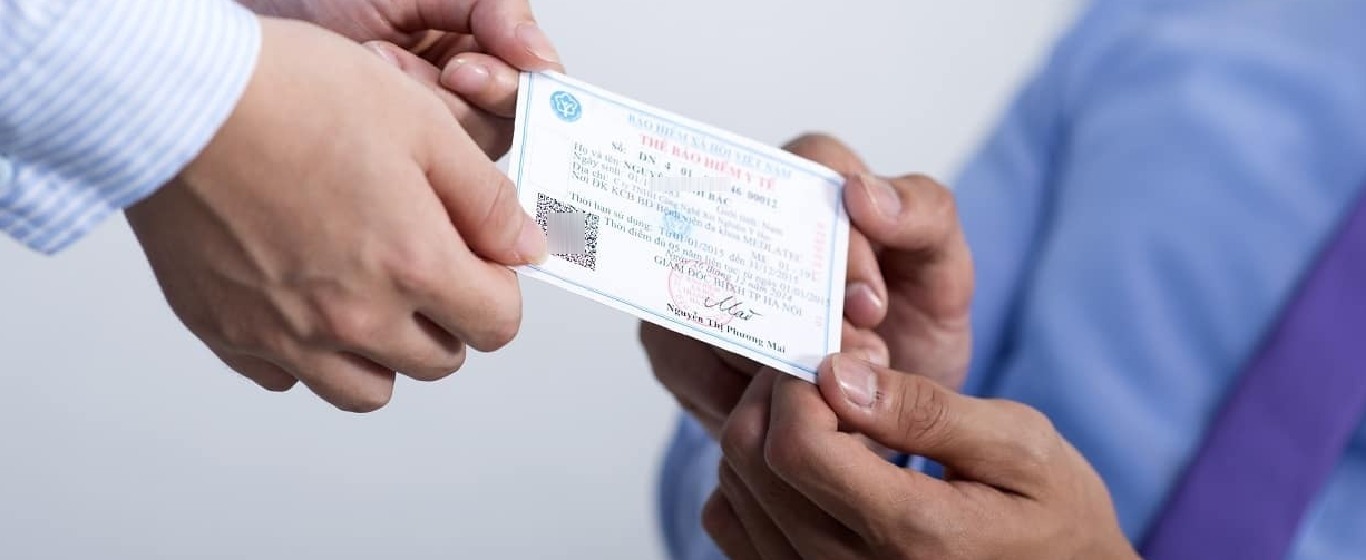
Bảo hiểm y tế là hình thức bảo hiểm mang tính bắt buộc, trả chi phí khám chữa bệnh ốm đau, bệnh tật thông thường theo quy định của Nhà nước. Còn bảo hiểm tai nạn cá nhân là sản phẩm bảo hiểm thương mại và mang tính tự nguyện, bồi thường cho người tham gia những chi phí và quyền lợi đặc thù liên quan đến tai nạn như tử vong, thương tật hoặc chi phí y tế phát sinh từ tai nạn đó.
Ngoài ra, bảo hiểm y tế và bảo hiểm tai nạn còn khác nhau về mức phí tham gia, thời gian bồi thường quyền lợi,... Cùng tìm hiểu chi tiết về những điểm khác biệt này ngay dưới đây.
1. Quyền lợi bảo hiểm
Bảo hiểm y tế (BHYT) chủ yếu chi trả các chi phí khám chữa bệnh thông thường do ốm đau, bệnh tật, hoặc tai nạn lao động theo quy định. Các quyền lợi thường bao gồm khám bệnh, xét nghiệm, chẩn đoán hình ảnh, thuốc men trong danh mục, phẫu thuật, điều trị nội trú, ngoại trú và một số dịch vụ phục hồi chức năng. Mức chi trả của BHYT sẽ phụ thuộc vào tuyến khám chữa bệnh, loại hình cơ sở y tế và đối tượng tham gia.
Bảo hiểm tai nạn cá nhân tập trung vào việc bồi thường khi người được bảo hiểm gặp tai nạn dẫn đến thương tật hoặc tử vong. Quyền lợi bao gồm hỗ trợ y tế, trợ cấp viện phí, hỗ trợ thu nhập/tài chính gia đình, quyền lợi gia tăng (mở rộng phạm vi bảo vệ cả gia đình trên cùng một hợp đồng, chi trả gấp đôi số tiền bảo hiểm khi gặp tai nạn đặc biệt, thời hạn đóng phí đa dạng).
>> Xem thêm: Khám phá 7 quyền lợi khi tham gia bảo hiểm nhân thọ
2. Mức phí tham gia
Mức phí của BHYT được quy định bởi Nhà nước, thường được tính dựa trên tỷ lệ phần trăm của lương cơ sở hoặc thu nhập. Đối tượng tham gia BHYT bắt buộc thường được đóng phí theo quy định của pháp luật, trong khi BHYT tự nguyện có mức phí cố định hàng năm. Mức phí BHYT thường khá thấp và được thiết kế để phù hợp với nhiều đối tượng khác nhau. Điều này giúp đảm bảo rằng mọi người đều có thể tiếp cận dịch vụ chăm sóc sức khỏe khi cần thiết.
Bảo hiểm tai nạn cá nhân có mức phí linh hoạt, phụ thuộc vào nhiều yếu tố như độ tuổi, nghề nghiệp, mức độ rủi ro, số tiền bảo hiểm và các quyền lợi bổ sung mà người tham gia lựa chọn. Điều này giúp bạn có thể linh hoạt lựa chọn gói sản phẩm ưng ý, vừa đảm bảo nhu cầu bảo vệ vừa phù hợp với khả năng tài chính.
3. Đối tượng được bảo hiểm
Bảo hiểm y tế (BHYT) có đối tượng tham gia rộng rãi, bao gồm các nhóm bắt buộc như cán bộ, công chức, viên chức, người lao động, học sinh, sinh viên, người hưởng lương hưu, người có công với cách mạng. Bên cạnh đó, các nhóm nhóm tự nguyện như hộ gia đình hoặc những người không có việc làm cũng có thể tham gia BHYT.
Bảo hiểm tai nạn cá nhân hướng đến mọi cá nhân, không giới hạn độ tuổi hay nghề nghiệp cụ thể (trừ một số ngành nghề có rủi ro quá cao có thể bị hạn chế hoặc áp dụng phí cao hơn). Đối tượng tham gia chủ yếu của loại bảo hiểm này là những người muốn tăng cường bảo vệ tài chính trước các rủi ro tai nạn trong cuộc sống hàng ngày.