Chủ động chuẩn bị tài chính cho các mục tiêu dài hạn
Lợi ích bảo hiểm nhân thọ mang lại không chỉ dừng lại ở khả năng bảo vệ tài chính. Nhiều sản phẩm được thiết kế như giải pháp tích lũy tài chính cá nhân với yếu tố kiểm soát rủi ro vô cùng hiệu quả. Với số tiền tích lũy được từ bảo hiểm nhân thọ có thể chuẩn bị tài chính cho các mục tiêu dài hạn như: Chi phí học đại học, du học cho con hoặc hưu trí.
“Món quà” thiết thực dành tặng người thân
Lợi ích của bảo hiểm nhân thọ còn là món quà ý nghĩa thể hiện trách nhiệm, tình yêu thương và sự chở che dành cho người thân yêu. Nhờ khoản hỗ trợ tài chính từ bảo hiểm, gia đình người tham gia có thể vững vàng hơn trước những rủi ro bất ngờ.
Ngoài ra, nhiều sản phẩm còn tích hợp yếu tố tích lũy giúp khách hàng có “của để dành” cho thế hệ sau. Chẳng hạn như, với sản phẩm bảo hiểm liên kết đơn vị PRU-ĐẦU TƯ VỮNG TIẾN, bạn có thể chuyển giao giá trị tích lũy sang Hợp Đồng Bảo Hiểm mới để xây dựng nền tảng tài chính vững vàng cho con cái sau này.
Hỗ trợ công việc kinh doanh
Đối với các chủ doanh nghiệp, lợi ích của bảo hiểm nhân thọ có thể giúp đảm bảo hoạt động kinh doanh không bị gián đoạn nếu có sự cố xảy ra. Đồng thời, bảo hiểm còn mang lại cơ hội gia tăng tài sản nhờ hoạt động đầu tư tại các quỹ liên kết được quản lý bởi các chuyên gia có trình độ chuyên môn cao thuộc các công ty quỹ đảm nhận (phù hợp với người mới bắt đầu).
Để dễ hiểu hơn, bạn có thể tham khảo tình huống giả định dưới đây:
Anh A, 35 tuổi, Tổng Giám đốc của một công ty quy mô vừa chuyên về xuất nhập khẩu tại TP.HCM, trích một phần lợi nhuận kinh doanh để tham gia một hợp đồng bảo hiểm liên kết đầu tư với các thông số giả định sau:
Mức phí đóng: 100 triệu VNĐ/năm.
Thời gian dự kiến đóng phí: 15 - 20 năm.
Mệnh giá bảo vệ: 5 Tỷ VNĐ (kèm các quyền lợi bổ trợ về Bệnh hiểm nghèo và Thẻ chăm sóc sức khỏe).
Dòng tiền 100 triệu VNĐ/năm của anh A sau khi trừ các chi phí ban đầu và phí rủi ro, sẽ được phân bổ vào các Quỹ liên kết (Ví dụ: 50% vào Quỹ Tăng Trưởng - đầu tư cổ phiếu, 50% vào Quỹ Cân Bằng - kết hợp cổ phiếu & trái phiếu) do các chuyên gia tài chính của công ty Quản lý Quỹ điều hành.
Tình huống 1: Rủi ro xảy ra - Đảm bảo hoạt động kinh doanh không gián đoạn
- Sự cố: Năm anh A 40 tuổi (đã đóng phí được 5 năm), anh không may mắc bạo bệnh (hoặc gặp tai nạn nghiêm trọng) cần thời gian dài để điều trị và phục hồi. Anh không thể tiếp tục điều hành công ty. Đối tác lo ngại, ngân hàng ngưng cấp vốn tín dụng, dòng tiền công ty đứng trước nguy cơ gãy nát.
- Giải pháp từ Bảo hiểm: Công ty bảo hiểm chi trả ngay quyền lợi Bệnh hiểm nghèo (giả định 1 tỷ VNĐ) và tài trợ toàn bộ chi phí nằm viện. Nếu rủi ro cao nhất xảy ra (tử vong hoặc thương tật toàn bộ vĩnh viễn), gia đình nhận về 5 Tỷ VNĐ.
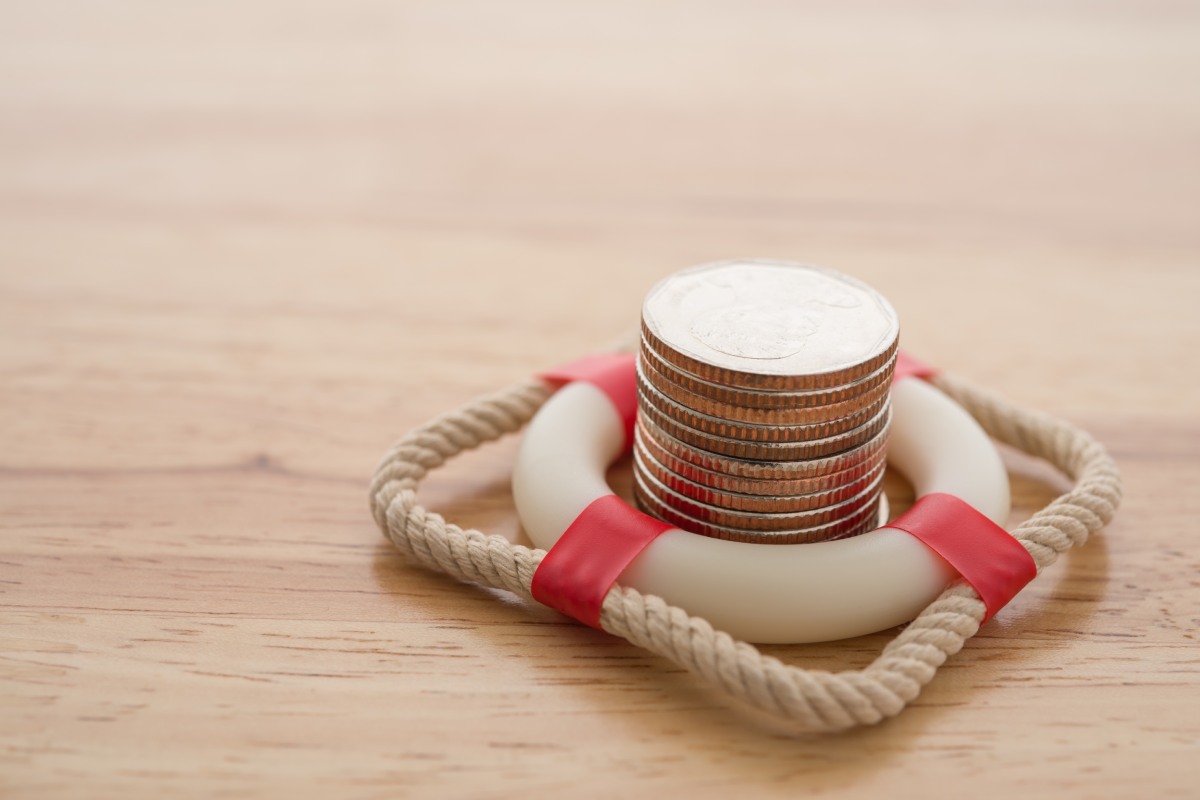
- Tác động đến kinh doanh: Số tiền bồi thường lớn này đóng vai trò như một “chiếc phao cứu sinh”. Gia đình và công ty có ngay một nguồn tiền mặt khổng lồ để:
- Tránh việc phải bán tháo tài sản, nhà xưởng của công ty với giá rẻ để trả nợ.
- Duy trì trả lương cho nhân viên chủ chốt, thanh toán tiền thuê mặt bằng, duy trì hợp đồng với đối tác trong lúc tìm kiếm người điều hành mới.
- Đảm bảo công ty vẫn sống sót qua giai đoạn khủng hoảng vắng bóng người lãnh đạo.
Tình huống 2: Bình an vô sự - Gia tăng tài sản nhờ chuyên gia
- Trường hợp: Anh A khỏe mạnh, công việc kinh doanh thuận lợi. Anh đóng phí đều đặn trong 20 năm (Đến năm 55 tuổi). Tổng số vốn anh đã ủy thác vào hợp đồng là: 100 triệu x 20 năm = 2 Tỷ VNĐ.
- Hoạt động đầu tư: Thay vì tiền để không trượt giá, dòng tiền của anh A liên tục được các chuyên gia từ công ty Quản lý Quỹ đem đi đầu tư vào các danh mục cổ phiếu/trái phiếu của các doanh nghiệp hàng đầu Việt Nam. Do anh A không rành về tài chính chứng khoán, các chuyên gia này đã làm thay anh việc phân tích báo cáo tài chính, canh thời điểm mua bán.
- Kết quả: Với tỷ suất lợi nhuận kỳ vọng trung bình giả định khoảng 8% - 9%/năm (dựa trên dữ liệu thực tế lịch sử của nhiều quỹ liên kết tại Việt Nam), đến năm 55 tuổi, Giá trị Tài khoản Hợp đồng (Số tiền anh A có thể rút về) có thể lên tới hơn 4 - 5 Tỷ VNĐ.
- Tác động đến kinh doanh/cá nhân: Với lợi ích khi mua bảo hiểm nhân thọ, anh A có thể rút toàn bộ hoặc một phần số tiền này để:
- Mở rộng quy mô công ty, mở thêm chi nhánh mới.
- Rút lui khỏi thương trường, chuyển giao công ty cho thế hệ sau và dùng số tiền này để hưu trí an nhàn, đi du lịch mà không phụ thuộc vào con cái.
Ngoài ra, một số doanh nghiệp khi mua sản phẩm bảo hiểm nhân thọ cho nhân viên có thể có mức giá khấu trừ thấp hơn, nhờ đó giúp tối ưu một phần chi phí kinh doanh. Việc mua bảo hiểm cho nhân viên còn góp phần gia tăng chế độ phúc lợi, từ đó họ sẽ muốn gắn bó lâu dài hơn giúp doanh nghiệp hạn chế việc tuyển dụng nhân sự mới.