2. Tự tin đối mặt với các rủi ro
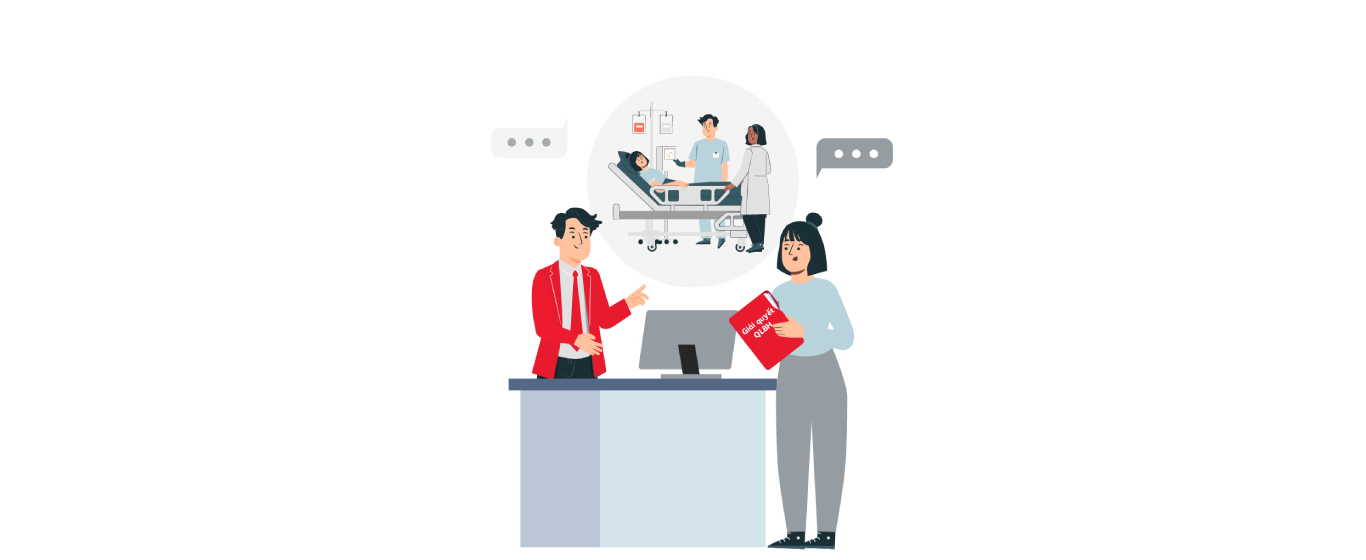
Bên cạnh các quyền lợi chính trên, doanh nghiệp bảo hiểm có thể cung cấp thêm các quyền lợi bảo hiểm bổ trợ để gia tăng quyền lợi cho người tham gia như Quyền lợi chăm sóc y tế, quyền lợi hỗ trợ nằm viện, quyền lợi bảo hiểm bệnh hiểm nghèo… Nhờ đó, người tham gia tự tin ứng phó với những rủi ro trong cuộc sống.
3. Tạo ra các khoản chu cấp cho con cháu
Quyền lợi khi tham gia bảo hiểm lương hưu là gì? Nhờ khoản hỗ trợ hưu trí định kỳ, mà ngay cả khi đã về hưu, người tham gia vẫn có thể tích lũy tài chính để dành cho con cháu.
Lưu ý cần biết khi mua bảo hiểm hưu trí
Để việc tham gia bảo hiểm hưu trí diễn ra thuận lợi, bạn cần lưu ý nắm rõ các khoản phí (như phí ban đầu, phí quản lý hợp đồng,...) và hiểu rõ bản chất của hình thức này. Dưới đây là chi tiết từng lưu ý:
- Nắm rõ các khoản phí bảo hiểm hưu trí: Khi tìm kiếm bảo hiểm hưu trí nào tốt cho mình, bạn cần cân nhắc đến các khoản phí cần chi trả để cân bằng tài chính và duy trì tham gia lâu dài. Chẳng hạn như phí ban đầu, phí quản lý hợp đồng, phí rủi ro, phí quản lý quỹ, phí chấm dứt hợp đồng trước hạn…
- Hiểu rõ bản chất của bảo hiểm hưu trí tự nguyện là gì: Sản phẩm này chỉ mang mục đích hỗ trợ tài chính khi bạn nghỉ hưu. Bạn sẽ đóng phí trong một khoảng thời gian nhất định và sau đó nhận được khoản tiền hưu trí định kỳ khi đến tuổi nghỉ hưu. Vì thế, bảo hiểm hưu trí thường phù hợp với những người muốn đảm bảo một nguồn thu nhập ổn định sau khi nghỉ hưu.
Vậy, nếu trong suốt quá trình tham gia bảo hiểm hưu trí mà bạn gặp các rủi ro về sức khỏe như ốm đau, bệnh tật, nằm viện… thì làm thế nào để vượt qua nếu không có một khoản tài chính dự phòng? Tốt nhất, bạn nên đầu tư vào loại hình bảo hiểm nhân thọ kết hợp giữa bảo vệ và tích lũy. Các quyền lợi từ hai loại bảo hiểm này giúp người tham gia vừa được bảo hiểm về các rủi ro tai nạn, bệnh tật, và tử vong… vừa có thể tích lũy tài chính hiệu quả để an tâm tận hưởng cuộc sống khi về già.